A
Anonimowy
Ekspert finansowy · Financer
Jeśli korzystasz z pożyczek konsumenckich, kredytów odnawialnych albo odkładasz płatność za zakupy, te zmiany dotyczą również ciebie. Nie są jednak jeszcze nowymi uprawnieniami obowiązującymi w Polsce.
Dyrektywa o kredycie konsumenckim z października 2023 r. zastępuje przepisy z 2008 r. W Polsce prace nad jej wdrożeniem nadal trwają: projekt UC82 wycofano, a 23 października 2026 r. odbyły się prekonsultacje. Szczegóły polskiego wdrożenia pozostają więc nieustalone.
Dyrektywa obejmuje różne rodzaje kredytów konsumenckich, w tym chwilówki. Jeśli chodzi o kredyty hipoteczne, obowiązują odrębne przepisy.
Ochrona obejmie również odroczone płatności finansowane przez zewnętrznego pożyczkodawcę, nawet gdy nie nalicza on odsetek. W przypadku bezkosztowego odroczenia płatności przez sam sklep przewidziano natomiast wyjątki.
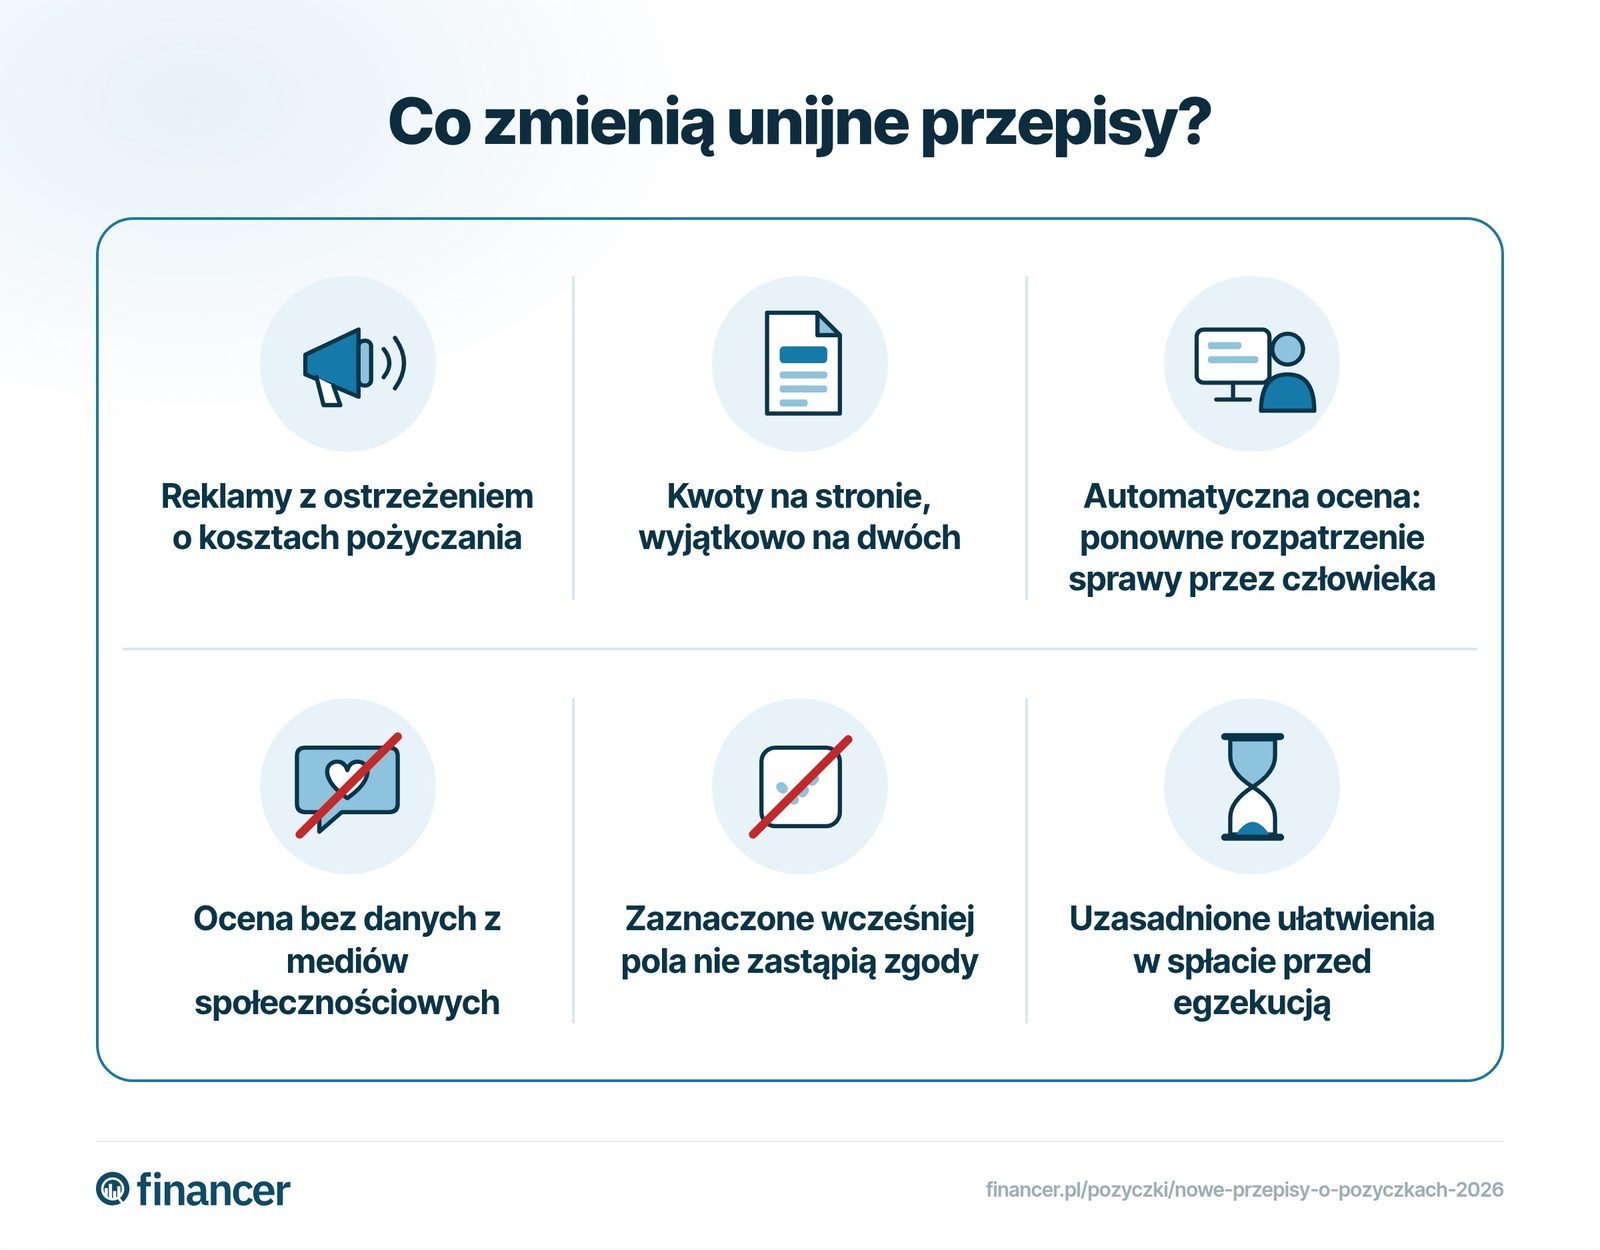
Reklamy mają ostrzegać, że pożyczanie pieniędzy kosztuje, choć polskie brzmienie ostrzeżenia pozostaje nieustalone. Zakazane mają być reklamy, które:
Wycofany projekt UC82 przewidywał także zakaz reklam podkreślających, jak łatwo lub szybko można dostać pożyczkę. Dyrektywa pozwala wprowadzić taki zakaz, ale polskie rozwiązanie nie jest jeszcze przesądzone.
Najważniejsze kwoty i warunki mają znaleźć się na początku standardowego formularza informacyjnego, aby łatwiej było ci porównać oferty. Mają zmieścić się na jednej stronie, wyjątkowo na dwóch.
Pożyczkodawca ma dokładnie oceniać twoją możliwość spłaty, bez korzystania z danych z mediów społecznościowych. Jeśli ocena odbywa się automatycznie, masz mieć prawo do wyjaśnień, interwencji człowieka i ponownego rozpatrzenia sprawy.
O odmowie ma poinformować cię bez zwłoki. Gdy odmowa wynika ze sprawdzenia bazy danych, ma również bezpłatnie przekazać wynik tego sprawdzenia i wskazać, z której bazy skorzystał.
Pożyczkodawcy mają wcześnie rozpoznawać problemy ze spłatą i kierować zadłużone osoby do doradców. Zanim dojdzie do egzekucji, mają też w uzasadnionych przypadkach proponować ułatwienia, na przykład wydłużenie okresu spłaty albo odroczenie rat.
Jeśli potrzebujesz pomocy, jest ona dostępna w ramach nieodpłatnego poradnictwa obywatelskiego.
Termin uchwalenia przepisów minął 20 listopada 2025 r., ale wiele państw nie zdążyło go dotrzymać. W tabeli możesz sprawdzić stan prac we wszystkich 27 krajach UE na 29 października 2026 r.
| Kraj | Ustawa | Status | Ostrzeżenie w reklamach |
|---|---|---|---|
Polska | UC82 | Ustawa nieuchwalona | Nieustalone |
Dania | Lov nr. 1322/2025 | Uchwalona | Advarsel! Det koster penge at låne penge |
Szwecja | SFS 2026:1011 | Uchwalona | Att låna kostar pengar! |
Finlandia | 31/2026 | Uchwalona | Huomio! Luoton ottaminen maksaa. |
Niemcy | BGBl. 2026 I Nr. 139 | Uchwalona | Achtung! Kreditaufnahme kostet Geld |
Austria | BGBl. I Nr. 36/2026 | Uchwalona | Achtung! Kreditaufnahme kostet Geld |
Belgia | Wet/Loi 20.07.2026 | Uchwalona | Let op, geld lenen kost ook geld / Attention, emprunter de l'argent coûte aussi de l'argent |
Francja | Ordonnance 2025-880 | Uchwalona, ale zdaniem Komisji Europejskiej wdrożenie jest niewystarczające | Attention ! Un crédit coûte de l'argent et doit être remboursé |
Włochy | D.lgs. 212/2025 | Uchwalona, może zacząć obowiązywać po 20 listopada | Attenzione! Prendere in prestito denaro costa denaro |
Grecja | Ν. 5317/2026 | Uchwalona | Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα |
Malta | L.N. 177 of 2026 | Uchwalona | Caution! Borrowing money costs money |
Chorwacja | NN 86/2026 | Uchwalona | Oprez! Zaduživanje nije besplatno. |
Słowenia | ZPotK-3 | Uchwalona, może zacząć obowiązywać po 20 listopada | Niepotwierdzone |
Słowacja | 312/2025 Z. z. | Uchwalona | Pozor! Požičanie peňazí stojí peniaze. |
Węgry |
| Uchwalona | A hitelfelvétel nem ingyenes |
Litwa | XV-822 | Uchwalona | Dėmesio! Skolintis pinigus kainuoja. |
Łotwa | Latvijas Vēstnesis 167/2026 | Uchwalona | Brīdinām! Aizņemšanās maksā naudu |
Holandia | Wetsvoorstel 36.924 | W holenderskim Senacie | Let op! Geld lenen kost geld |
Czechy | Sněmovní tisk 145 | U prezydenta | Pozor! Půjčit si peníze stojí peníze (propozycja) |
Luksemburg | Projet de loi 8708 | W komisji parlamentarnej | Attention ! Emprunter de l'argent coûte de l'argent (propozycja) |
Estonia | 947 SE | Po pierwszym czytaniu | Hoiatus! Laenuvõtmise eest tuleb maksta. (propozycja) |
Bułgaria | 52-602-01-41 | Po pierwszym czytaniu | Внимание! Вземането на кредит струва пари (propozycja) |
Cypr | Νομοσχέδιο 2025 | Ustawa nieuchwalona | Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα (propozycja) |
Hiszpania | Anteproyecto de ley | Ustawa nieuchwalona | Wersja nieostateczna |
Rumunia | Proiect de ordonanță | Ustawa nieuchwalona | Nieustalone |
Irlandia | - | Nie znaleźliśmy ustawy | Nie znaleziono |
Portugalia | - | Nie znaleźliśmy ustawy | Nie znaleziono |
Co do zasady twoja spłacana pożyczka ma pozostać na dotychczasowych zasadach, jeśli umowa obowiązuje 20 listopada 2026 r. Wyjątki mają dotyczyć umów na czas nieokreślony, takich jak limit w koncie. Polskich przepisów przejściowych jeszcze jednak nie uchwalono.
Zaznaczone z góry pole nie zastąpi twojej zgody wymaganej przez dyrektywę. Zarówno na pożyczkę, jak i na dodatkowe usługi dyrektywa wymaga aktywnej zgody.
Tak. Dyrektywa wymaga, by pożyczkodawca poinformował cię, gdy przedstawia ofertę dopasowaną do ciebie na podstawie automatycznego przetwarzania twoich danych osobowych. W Polsce ten obowiązek wymaga jeszcze wdrożenia.
Zgodnie z dyrektywą pożyczkodawca nie może udzielić ci pożyczki bez twojego wcześniejszego wniosku i wyraźnej zgody. Polska musi jeszcze wdrożyć ten zakaz.
Zdjęcie: © European Union 2023, źródło: EP (CC BY 4.0)
Masz pytanie na ten temat? Zapytaj społeczność.
E-mail potwierdzony. Twój komentarz pojawi się po weryfikacji.
Link wygasł. Dodaj komentarz jeszcze raz.
Anonimowy
Ekspert finansowy · Financer
Porównaj najlepszych pożyczkodawców
od 14,5% RRSO
17 opcji
Bezpłatnie · Bez wpływu na zdolność kredytową
Zobacz moje oprocentowaniePorównaj najlepszych pożyczkodawców
od 14,5% RRSO
17 opcji
Dołącz do *Financer Stacks* - Twojego cotygodniowego przewodnika po opanowaniu podstaw finansów, tworzeniu dodatkowego dochodu i życiu, w którym pieniądze pracują dla Ciebie.