Karty
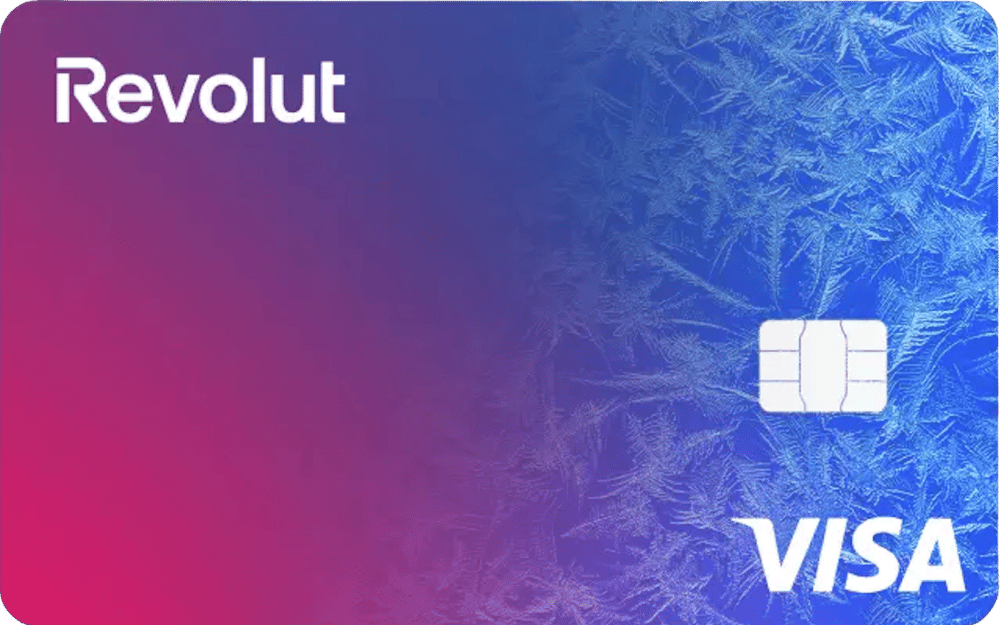
211 klientów wybrało to
Typ kartyDebetowa
Opłata roczna0 zł
Opłata za transakcje w walucie obcej0% do 5000 zł/mies., potem 1%; w weekendy dodatkowo 1%
SiećVisa
Bank wydający kartęRevolut Bank UAB
Ocena Financer™Opinie od 59 użytkowników
 Napisane przez Grzegorz Pietruczuk
- 6 lis 2026
Uwaga! Pożyczanie pieniędzy kosztuje.
Karty
211 klientów wybrało to
Karty
212 klientów wybrało to
Karty
196 klientów wybrało to
Karty
13 klientów wybrało to
Warunki promocji i oprocentowanie mogą się zmienić. Przed otwarciem konta sprawdź aktualny regulamin PKO BP.
Karty
693 klientów wybrało to
Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 55,28%, całkowita kwota kredytu 5000 zł, całkowita kwota do zapłaty 6813,18zł, oprocentowanie stałe 14,5 %, całkowity koszt kredytu 1813,18zł (w tym: opłaty miesięczne 1237,5 zł, odsetki 575,68zł), 12 spłat: 11 miesięcznych spłat malejących, przy czym 1. spłata w wysokości 372,91 zł, 11. spłata w wysokości 349,78 zł, a ostatnia spłata wymagana w dniu upływu terminu obowiązywania umowy o kredyt konsumencki jest w wysokości 2833,75 zł
Nie możemy zagwarantować, że dane są w pełni aktualne każdego dnia.
Opłaty roczne
Korzyści
Typ karty
Kategoria karty
Sieć
Bonus powitalny
Pełne zestawienie wszystkich danych dotyczących produktów w tym porównaniu, które pomoże Ci podjąć właściwą decyzję.
Statystyki oparte na 6 produktach z kategorii Karty kredytowe w naszej bazie.
Zobacz, jak stawki wypadają u poszczególnych dostawców. Słupki pokazują zakres między najniższą a najwyższą stawką oferowaną przez każdą firmę.
Otrzymaj ekskluzywne warunki od najlepszych firm finansowych
Karta kredytowa daje Ci dostęp do limitu przyznanego przez bank lub inną instytucję finansową. Płacisz nią w sklepie albo w internecie, ale pieniądze nie schodzą od razu z Twojego konta osobistego. Korzystasz z limitu, a później spłacasz zadłużenie w terminie wskazanym na zestawieniu.
To może być bardzo wygodne narzędzie. Szczególnie wtedy, gdy często płacisz online, rezerwujesz hotele, wynajmujesz samochód albo chcesz mieć bufor na większy wydatek przed wypłatą. Problem zaczyna się wtedy, gdy karta zastępuje budżet domowy. Wtedy darmowy limit szybko zmienia się w drogi kredyt odnawialny.
Według najnowszych kwartalnych danych NBP za IV kwartał 2025 roku w Polsce było około 46,7 mln kart płatniczych, a karty kredytowe stanowiły 10,9% rynku. To daje około 5,1 mln kredytówek w portfelach Polaków. Skala jest duża, ale sama popularność nie oznacza, że każda oferta jest dobra.
Najlepsza karta kredytowa to nie zawsze karta z największą promocją na start. Dla jednej osoby najważniejszy będzie długi okres bezodsetkowy. Dla drugiej brak opłaty miesięcznej. Ktoś inny będzie szukał karty do podróży, z dobrym przelicznikiem walut i ubezpieczeniem.
Jeśli chcesz przejść od razu do ofert, zacznij od porównania konkretnych ofert. Ten poradnik pomaga zrozumieć, co właściwie porównujesz i które warunki mają znaczenie po pierwszym miesiącu używania karty.
Nie wybieraj karty tylko dlatego, że znasz bank. Zapytanie w Google typu citibank karta kredytowa może prowadzić do ciekawej promocji, ale wciąż trzeba sprawdzić opłaty po zakończeniu promocji, wymagany obrót kartą i koszt spłaty rozłożonej na raty. Podobnie z ofertami wirtualnymi lub pozabankowymi: wygoda nie zastępuje czytania tabeli opłat.
| Element oferty | Co sprawdzić | Dlaczego to ważne |
|---|---|---|
Okres bezodsetkowy | Najczęściej 51-62 dni | Daje czas na spłatę bez odsetek, ale tylko przy pełnej spłacie |
RRSO | Pełny koszt kredytu w procentach rocznie | Pozwala porównać oferty, nie tylko oprocentowanie nominalne |
Opłata za kartę | Miesięczna lub roczna, często z warunkiem zwolnienia | Niska opłata może zniknąć, jeśli wykonasz wymagane transakcje |
Wypłata gotówki | Prowizja i odsetki od dnia wypłaty | To zwykle najdroższy sposób używania karty |
Limit | Kwota przyznana po ocenie zdolności | Zbyt wysoki limit kusi, ale też zwiększa zobowiązanie widoczne w BIK |
Ranking kart kredytowych jest pomocny, ale tylko wtedy, gdy wiesz, pod jaki scenariusz jest ułożony. Karta najlepsza dla osoby robiącej zakupy za 2 000 zł miesięcznie może być słaba dla kogoś, kto użyje jej raz na kwartał.
Patrz na warunki w tej kolejności:
Dopiero potem patrz na bonusy. Cashback, punkty i mile są dodatkiem. Nie powinny przykrywać kosztu karty, której nie spłacasz w całości.
Okres bezodsetkowy to największa przewaga karty kredytowej nad zwykłym kredytem gotówkowym. Jeśli spłacisz całe zadłużenie w terminie, bank nie naliczy odsetek od transakcji bezgotówkowych.
Przykład. Masz kartę z okresem bezodsetkowym do 56 dni. Kupujesz pralkę za 2 000 zł pierwszego dnia cyklu rozliczeniowego. Po zakończeniu cyklu bank wysyła zestawienie, a Ty masz jeszcze kilkanaście lub kilkadziesiąt dni na spłatę. Jeśli oddasz pełne 2 000 zł przed terminem, koszt kredytu wyniesie 0 zł, o ile karta nie ma innej opłaty.
Jeśli spłacisz tylko kwotę minimalną, reszta zadłużenia zacznie pracować jak kredyt. Wtedy patrzysz już nie na promocję, ale na RRSO i opłaty. W praktyce karta kredytowa jest tania głównie dla osób, które potrafią spłacać całość co miesiąc.
Karta debetowa i karta kredytowa wyglądają podobnie, ale działają inaczej. Debetowa korzysta z pieniędzy na Twoim rachunku. Kredytowa korzysta z limitu przyznanego przez bank.
Jeżeli na koncie masz 500 zł, kartą debetową wydasz maksymalnie tyle, ile masz dostępnych środków. Kartą kredytową możesz zapłacić 2 000 zł, jeśli taki limit przyznał Ci bank. To wygodne, ale wymaga dyscypliny.
Karta debetowa jest lepsza do codziennych płatności, wypłat z bankomatu i kontroli wydatków. Karta kredytowa sprawdza się przy płatnościach online, rezerwacjach, podróżach, zakupach z ochroną chargeback i krótkim finansowaniu bez odsetek. Jeśli zastanawiasz się nad granicą między tymi produktami, przyda Ci się też wyjaśnienie, czy można płacić kartą debetową bez środków na koncie.
Wniosek o kartę kredytową jest wnioskiem o kredyt. Bank ocenia Twoje dochody, obecne zobowiązania, historię spłat i scoring BIK. W Polsce scoring BIK działa w skali 192-631 punktów oraz w uproszczonej skali gwiazdek. Wyższa ocena zwykle pomaga przy decyzji kredytowej i warunkach finansowania.
BIK wyjaśnia, że zapytanie kredytowe złożone przez instytucję finansową może być widoczne w raporcie. Jeżeli w ciągu 14 dni składasz wnioski o ten sam rodzaj kredytu w różnych bankach, BIK traktuje je jako jedno zapytanie i tylko pierwsze wpływa na ocenę punktową. To ważne, bo możesz porównać oferty, ale nadal warto robić to rozsądnie.
Od lipca 2026 roku ma wejść zmiana wskazana w polskim kontekście rynkowym: zapytania kredytowe mają być automatycznie usuwane po 14 dniach, jeśli nie doszło do udzielenia kredytu. Do tego czasu zakładaj, że zbyt chaotyczne składanie wniosków może wyglądać źle w oczach banku.
Jeśli masz słabą historię kredytową, najpierw uporządkuj zaległości. Oferty reklamowane jako pożyczka bez BIK nie są tym samym co bankowa karta kredytowa i często mają wyższy koszt albo inne ryzyka.
Zacznij od własnego zachowania, nie od reklamy banku. Jeśli wydajesz kartą 1 500 zł miesięcznie, karta z warunkiem zwolnienia przy obrocie 1 000 zł może być dobra. Jeśli używasz jej sporadycznie, taka sama karta może kosztować Cię co miesiąc.
Sprawdź też, jak bank liczy okres bezodsetkowy. Zwrot „do 56 dni” nie oznacza, że każda transakcja ma 56 dni bez odsetek. Najdłuższy okres dotyczy zakupu wykonanego na początku cyklu. Zakup pod koniec cyklu będzie miał krótszy czas na spłatę.
Przy porównaniu zwróć uwagę na RRSO, minimalną spłatę, opłatę za kartę, koszt przewalutowania i prowizję za gotówkę. Jeżeli rozważasz kartę zamiast zwykłego finansowania, porównaj ją z kredytem gotówkowym lub kredytem konsumenckim. Czasem karta będzie tańsza, a czasem zwykły kredyt da większą przewidywalność raty.
Wniosek zwykle przejdziesz online, ale decyzja zależy od danych finansowych. Przygotuj się tak, jak do małego kredytu.
Sprawdź raport BIK
Zobacz, czy nie masz zaległości, błędnych danych albo starych zobowiązań. Samodzielne pobranie raportu BIK nie jest zapytaniem kredytowym.
Policz realny limit
Nie wnioskuj o maksymalną kwotę tylko dlatego, że bank ją proponuje. Limit powinien pasować do miesięcznego budżetu.
Porównaj co najmniej kilka ofert
Sprawdź banki, fintechy i oferty partnerskie, ale nie wysyłaj chaotycznie wniosków do wszystkich naraz.
Przeczytaj tabelę opłat
Szukaj kosztów wypłaty gotówki, przewalutowania, wydania karty, obsługi miesięcznej, ubezpieczeń i spłaty ratalnej.
Ustaw automatyczną spłatę
Najbezpieczniej ustawić automatyczną spłatę całego zadłużenia. Wtedy karta pracuje jak bufor, a nie jak drogi kredyt.
Na rynku znajdziesz klasyczne bankowe karty kredytowe, karty z programami punktowymi, karty premium, wirtualne limity oraz produkty pozabankowe działające podobnie do limitu na karcie. W briefie dla tej strony pojawiają się między innymi Provident Provi Smart Credit Card, NetCredit wirtualna karta kredytowa i SuperGrosz jako partnerzy, których warto uwzględniać tam, gdzie pasują do aktualnej listy ofert.
Nie zakładaj jednak, że pozabankowa karta albo wirtualny limit są tańsze tylko dlatego, że proces jest prosty. UOKiK w czerwcu 2026 roku postawił zarzuty dotyczące kart Easy Payment i Fincard, wskazując między innymi na sposób naliczania opłat i ryzyko wprowadzania konsumentów w błąd co do rzeczywistego kosztu kredytu. To dobry przykład, dlaczego RRSO, tabela opłat i sposób pobierania prowizji są ważniejsze niż sama nazwa produktu.
Jeżeli karta ma być narzędziem bezpieczeństwa, a nie źródłem długu, wróć też do podstaw: budżet domowy i plan spłaty są ważniejsze niż kolejny limit. Jeżeli już masz zaległości, lepiej zacząć od poradnika jak wyjść z długów niż od nowego wniosku o finansowanie.
Karta kredytowa może być świetnym narzędziem, jeśli traktujesz ją jak krótkoterminowy limit i spłacasz całość w terminie. Wtedy okres bezodsetkowy działa na Twoją korzyść, a karta może dawać dodatkową ochronę przy zakupach.
Jeśli jednak planujesz spłacać tylko minimum, wypłacać gotówkę albo przenosić zadłużenie z miesiąca na miesiąc, koszt szybko rośnie. Wtedy najlepsza karta kredytowa z rankingu nie rozwiąże problemu. Najpierw potrzebny jest plan budżetu i spłaty.
Karta kredytowa to karta z limitem przyznanym przez bank lub inną instytucję. Przy płatności korzystasz z pieniędzy z limitu, a później spłacasz zadłużenie. Jeśli spłacisz całość w okresie bezodsetkowym, nie płacisz odsetek od transakcji bezgotówkowych.
W praktyce oznacza krótkoterminowy kredyt dostępny pod kartą. Nie wydajesz swoich pieniędzy z konta, tylko korzystasz z limitu. Bank sprawdza Twoją zdolność kredytową, historię w BIK i może przyznać limit dopasowany do dochodów.
Okres bezodsetkowy to czas od transakcji do terminu spłaty, w którym bank nie nalicza odsetek, jeśli oddasz całe zadłużenie. Najdłuższy okres zwykle dotyczy zakupów wykonanych na początku cyklu rozliczeniowego.
Może być darmowa, ale tylko przy spełnieniu warunków. Najczęściej trzeba spłacać całość w terminie i wykonać minimalną liczbę lub wartość transakcji. Sprawdź opłatę za kartę, RRSO, wypłaty gotówki i przewalutowanie.
Karta debetowa korzysta z pieniędzy na Twoim rachunku. Karta kredytowa korzysta z limitu przyznanego przez bank. Debetowa jest prostsza do codziennych płatności, a kredytowa daje finansowanie i okres bezodsetkowy, ale wymaga terminowej spłaty.
Tak. Wniosek o kartę może być zapytaniem kredytowym, a przyznany limit i historia spłat mogą być widoczne w BIK. Terminowa spłata pomaga budować dobrą historię. Opóźnienia działają odwrotnie.
Najlepsza karta kredytowa to ta, której warunki pasują do Twojego używania. Dla większości osób kluczowe są brak opłaty po spełnieniu prostych warunków, długi okres bezodsetkowy, niskie RRSO i brak kosztownych dodatków.
Masz pytanie na ten temat? Zapytaj społeczność.
E-mail potwierdzony. Twój komentarz pojawi się po weryfikacji.
Link wygasł. Dodaj komentarz jeszcze raz.
Anonimowy
Ekspert finansowy · Financer
8 min czytaniaKarty
7 min czytaniaKarty
8 min czytaniaKarty
5 min czytaniaKarty
6 min czytaniaKarty
Dołącz do *Financer Stacks* - Twojego cotygodniowego przewodnika po opanowaniu podstaw finansów, tworzeniu dodatkowego dochodu i życiu, w którym pieniądze pracują dla Ciebie.