Karty
211 klientów wybrało to
Typ kartyDebetowa
Opłata roczna0 zł
Opłata za transakcje w walucie obcej0% do 5000 zł/mies., potem 1%; w weekendy dodatkowo 1%
SiećVisa
Bank wydający kartęRevolut Bank UAB
Ocena Financer™Opinie od 59 użytkowników
- 6 lis 2026
Uwaga! Pożyczanie pieniędzy kosztuje.
Karty
211 klientów wybrało to
Karty
212 klientów wybrało to
Karty
196 klientów wybrało to
Karty
13 klientów wybrało to
Warunki promocji i oprocentowanie mogą się zmienić. Przed otwarciem konta sprawdź aktualny regulamin PKO BP.
Karty
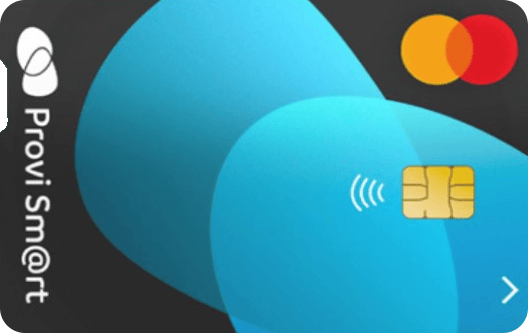
693 klientów wybrało to
Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 55,28%, całkowita kwota kredytu 5000 zł, całkowita kwota do zapłaty 6813,18zł, oprocentowanie stałe 14,5 %, całkowity koszt kredytu 1813,18zł (w tym: opłaty miesięczne 1237,5 zł, odsetki 575,68zł), 12 spłat: 11 miesięcznych spłat malejących, przy czym 1. spłata w wysokości 372,91 zł, 11. spłata w wysokości 349,78 zł, a ostatnia spłata wymagana w dniu upływu terminu obowiązywania umowy o kredyt konsumencki jest w wysokości 2833,75 zł
Nie możemy zagwarantować, że dane są w pełni aktualne każdego dnia.
Opłaty roczne
Korzyści
Typ karty
Kategoria karty
Sieć
Bonus powitalny
Pełne zestawienie wszystkich danych dotyczących produktów w tym porównaniu, które pomoże Ci podjąć właściwą decyzję.
Statystyki oparte na 6 produktach z kategorii Karty kredytowe w naszej bazie.
Zobacz, jak stawki wypadają u poszczególnych dostawców. Słupki pokazują zakres między najniższą a najwyższą stawką oferowaną przez każdą firmę.
Otrzymaj ekskluzywne warunki od najlepszych firm finansowych
Karta kredytowa online to nie osobny typ kredytówki, tylko sposób wnioskowania i obsługi. Wypełniasz formularz przez internet, potwierdzasz tożsamość zdalnie, a decyzję dostajesz bez wizyty w oddziale. Czasem karta jest plastikowa, czasem wirtualna, ale mechanizm pozostaje ten sam: korzystasz z limitu kredytowego i oddajesz wykorzystaną kwotę w terminie.
Najważniejsze pytanie nie brzmi więc: czy kartę da się zamówić online? Dziś większość ofert można rozpocząć przez internet. Ważniejsze jest, ile kosztuje korzystanie z limitu, jak działa okres bezodsetkowy, czy instytucja sprawdza BIK, ile zapłacisz za wypłatę gotówki i co stanie się, gdy spłacisz tylko kwotę minimalną.
Jeśli chcesz przejść od razu do ofert, zacznij od porównania kart kredytowych. Ten przewodnik pomaga ocenić oferty składane online, zwłaszcza te, które kuszą szybką decyzją, wirtualną kartą albo hasłem „bez BIK”.
Najlepsza oferta zależy od tego, po co potrzebujesz karty. Do zakupów internetowych najczęściej liczą się: karta wirtualna, szybka aktywacja, możliwość dodania do portfela mobilnego, brak opłaty za wydanie oraz jasne zasady ochrony transakcji. Do większego limitu ważniejsza będzie zdolność kredytowa, historia w BIK i stabilny dochód.
Na rynku widać dwa główne typy ofert. Bankowe karty kredytowe zwykle mają dłuższy okres bezodsetkowy i niższe koszty, ale dokładniej sprawdzają zdolność kredytową. Pozabankowe karty online bywają szybsze i bardziej elastyczne, ale potrafią mieć wysokie RRSO, prowizje naliczane co cykl rozliczeniowy oraz dodatkowe opłaty za korzystanie z limitu.
Przykładowo Provident pokazuje kartę Provi Sm@rt z limitem do 15 000 zł, RRSO 55,28% i okresem bezodsetkowym do 31 dni. NetCredit informuje o limicie do 20 000 zł oraz standardowych kosztach obejmujących 1,64% prowizji od przyznanego limitu za okres rozliczeniowy i 14,5% odsetek rocznie od wykorzystanego limitu. SuperGrosz w przykładzie reprezentatywnym karty pokazuje RRSO 132,05% dla limitu 4 500 zł. Te liczby dobrze pokazują, dlaczego samo słowo „online” nie mówi jeszcze nic o opłacalności.
| Typ oferty | Co sprawdzić | Kiedy ma sens |
|---|---|---|
Bankowa karta online | Okres bezodsetkowy, opłata miesięczna, warunki zwolnienia z opłaty, koszt gotówki | Gdy masz dobrą historię w BIK i chcesz płacić kartą regularnie |
Karta wirtualna | Czy działa od razu, limity transakcji internetowych, portfele Google Pay i Apple Pay | Gdy karta ma służyć głównie do zakupów online |
Pozabankowa karta online | RRSO, prowizje cykliczne, opłaty za obsługę limitu, regulamin spłaty minimalnej | Tylko gdy rozumiesz pełny koszt i nie traktujesz jej jak darmowej pożyczki |
Oferta bez BIK | Kto udziela limitu, jakie bazy są sprawdzane, czy koszt nie nadrabia ryzyka | Raczej jako opcja awaryjna, po bardzo dokładnym sprawdzeniu umowy |
Przy karcie kredytowej online nie wystarczy porównać limitu. Wysoki limit wygląda dobrze w reklamie, ale może zachęcić do zadłużenia, którego budżet nie udźwignie. Dlatego w pierwszej kolejności patrzymy na koszt i zasady spłaty.
RRSO pokazuje pełniejszy koszt kredytu niż samo oprocentowanie nominalne. Przy kartach trzeba czytać także tabelę opłat, bo część kosztów pojawia się dopiero przy konkretnym zachowaniu: wypłacie gotówki z bankomatu, przelewie z rachunku karty, rozłożeniu spłaty na raty, braku wymaganego obrotu albo spóźnieniu ze spłatą minimalną.
Drugi element to wygoda online. Dobry proces powinien pozwolić sprawdzić warunki przed złożeniem wniosku, podpisać umowę zdalnie, aktywować kartę w aplikacji i kontrolować zadłużenie bez dzwonienia na infolinię. Jeśli oferta jest szybka, ale tabela opłat jest trudna do znalezienia, to nie jest przewaga. To sygnał ostrzegawczy.
Karta debetowa korzysta z pieniędzy na Twoim koncie. Jeśli na rachunku nie ma środków, transakcja zwykle nie przejdzie, chyba że masz osobny debet lub limit w koncie. Szerzej opisujemy to w poradniku o tym, czy można płacić kartą debetową bez środków na koncie.
Karta kredytowa działa inaczej. Płacisz limitem instytucji finansowej, a później spłacasz zadłużenie. Przy zakupach online bywa wygodna, bo łatwiej oddzielić płatności internetowe od głównego konta, a część kart oferuje dodatkowe zabezpieczenia transakcji. Nadal jest to jednak kredyt konsumencki. UOKiK przypomina, że karta kredytowa to kredyt, od którego mogą być naliczane odsetki i opłaty.
Dlatego karta debetowa lepiej pasuje do codziennych wydatków z budżetu. Karta kredytowa ma sens wtedy, gdy spłacasz całość w terminie, kontrolujesz wykorzystanie limitu i nie finansujesz nią stałych braków w portfelu. Jeśli karta ma ratować domowy cash flow co miesiąc, lepiej zacząć od budżetu domowego i ograniczenia wydatków.
Karta zamawiana przez internet ma sens dla osób, które chcą szybko porównać warunki i nie potrzebują rozmowy w oddziale. Dobrze sprawdza się przy zakupach online, rezerwacjach hotelowych, wynajmie samochodu, abonamentach i usługach, w których wygodniej podać kartę kredytową niż debetową.
Najlepszy profil klienta to osoba z regularnym dochodem, uporządkowanymi wydatkami i nawykiem spłacania całości zadłużenia. Wtedy okres bezodsetkowy faktycznie może działać jak darmowy bufor. Jeśli spłacasz tylko minimalną kwotę, karta zaczyna przypominać drogi limit odnawialny.
Karta online może też pomóc, gdy chcesz oddzielić zakupy internetowe od głównego konta. Ustawiasz osobny limit transakcji, kontrolujesz historię w aplikacji i w razie problemu blokujesz kartę bez naruszania podstawowego rachunku. To wygoda, ale nie powód, aby brać najwyższy dostępny limit.
Najpierw przeczytaj przykład reprezentatywny. To tam zobaczysz RRSO, całkowity koszt, oprocentowanie, prowizje i założenia, na których oparto kalkulację. Jeśli przykład zakłada wykorzystanie całego limitu i spłatę minimalną, koszt może wyglądać bardzo inaczej niż przy spłacie całości w okresie bezodsetkowym.
Potem sprawdź tabelę opłat. W kartach kredytowych ważne są drobiazgi: opłata za wydanie, obsługę, kartę dodatkową, wypłatę z bankomatu, przelew z rachunku karty, przewalutowanie, monit oraz ubezpieczenie. Część kosztów nie pojawi się, jeśli używasz karty rozsądnie. Inne mogą pojawić się już po pierwszym błędzie.
Na końcu porównaj warunki spłaty. Minimalna kwota do zapłaty nie jest rekomendowaną spłatą. To tylko kwota, która pozwala uniknąć najgorszych konsekwencji opóźnienia. Im dłużej przenosisz zadłużenie na kolejne okresy, tym bardziej karta przestaje być narzędziem płatniczym, a zaczyna być drogim kredytem.
| Koszt | Dlaczego jest ważny | Praktyczna zasada |
|---|---|---|
RRSO | Łączy odsetki i opłaty w jeden wskaźnik | Porównuj oferty na podobnych założeniach |
Opłata miesięczna | Może zniknąć po wykonaniu obrotu kartą | Sprawdź, czy warunek pasuje do Twoich normalnych wydatków |
Wypłata gotówki | Często traci okres bezodsetkowy i ma wysoką prowizję | Nie traktuj karty kredytowej jak karty do bankomatu |
Spłata minimalna | Utrzymuje umowę, ale powiększa koszt w czasie | Spłacaj całość, jeśli chcesz korzystać z karty tanio |
Opłaty cykliczne przy limicie | W pozabankowych ofertach mogą być ważniejsze niż nominalne oprocentowanie | Czytaj tabelę opłat, nie tylko reklamę |
Karta kredytowa online jest najlepsza dla osób, które regularnie płacą kartą, mają kontrolę nad budżetem i potrafią spłacić całość zadłużenia przed końcem okresu bezodsetkowego. Wtedy karta daje wygodę, rezerwowy limit i porządek w płatnościach internetowych.
Może być też dobra dla osób, które chcą budować wiarygodność finansową przez terminową obsługę produktu kredytowego. Trzeba jednak pilnować wykorzystania limitu. BIK wskazuje, że historia kredytowa i sposób korzystania z produktów kredytowych mają znaczenie dla oceny ryzyka. Wysokie wykorzystanie limitów potrafi wyglądać gorzej niż spokojne, regularne używanie karty.
To nie jest dobre rozwiązanie dla osób, które szukają pieniędzy na bieżące rachunki, mają opóźnienia w spłacie innych zobowiązań albo rozważają kolejne wnioski, bo poprzednie zostały odrzucone. Wtedy lepiej porównać bezpieczniejsze alternatywy, na przykład pożyczkę bez BIK tylko wtedy, gdy rozumiesz koszt i masz plan spłaty. Przy większych zakupach sprawdź też, czy zwykły kredyt konsumencki nie będzie tańszy i prostszy do kontrolowania.
Nie wysyłaj kilku wniosków naraz tylko dlatego, że formularze są krótkie. Lepiej przygotować dane i porównać warunki przed pierwszym kliknięciem.
Ustal cel karty
Zapisz, czy karta ma służyć zakupom online, podróżom, rezerwacjom, promocjom czy awaryjnemu limitowi. Cel zawęża wybór.
Porównaj RRSO i opłaty
Sprawdź przykład reprezentatywny, tabelę opłat, koszt gotówki, warunki zwolnienia z opłaty miesięcznej i zasady spłaty minimalnej.
Sprawdź wymagania
Przygotuj dowód osobisty, numer PESEL, dane dochodowe, rachunek bankowy i telefon. Przy karcie bankowej licz się z oceną zdolności kredytowej.
Złóż jeden dobrze wybrany wniosek
Nie wybieraj oferty tylko po reklamie. Wyślij wniosek tam, gdzie rozumiesz koszt i spełniasz wymagania.
Ustaw limity po aktywacji
Po otrzymaniu karty ustaw limity internetowe, zbliżeniowe i gotówkowe. Od razu zaplanuj spłatę całości zadłużenia.
Czasem tak, jeśli oferta obejmuje kartę wirtualną i zdalną aktywację. Plastikowa karta zwykle przychodzi pocztą, więc pełne korzystanie może wymagać kilku dni.
Na rynku pojawiają się oferty reklamowane jako mniej zależne od BIK, ale nie oznacza to braku oceny ryzyka. Zwykle trzeba liczyć się z wyższym kosztem, niższym limitem albo dodatkowymi opłatami.
Dla większości osób ważniejsze jest RRSO i tabela opłat. Wysoki limit pomaga tylko wtedy, gdy potrafisz go kontrolować i spłacasz zadłużenie w terminie.
Może być tania lub nawet kosztować 0 zł przy regularnej spłacie całości i spełnieniu warunków zwolnienia z opłaty. Jeśli spłacasz tylko minimum albo wypłacasz gotówkę, koszty rosną.
Bywa wygodniejsza, bo oddziela płatności internetowe od głównego konta i może oferować dodatkową ochronę transakcji. Nie jest jednak zamiennikiem budżetu. To limit kredytowy, który trzeba spłacić.
To zależy od instytucji. Proste wnioski mogą dostać decyzję szybko, ale przy wyższym limicie bank lub pożyczkodawca może poprosić o dodatkową weryfikację dochodu albo danych.
Masz pytanie na ten temat? Zapytaj społeczność.
E-mail potwierdzony. Twój komentarz pojawi się po weryfikacji.
Link wygasł. Dodaj komentarz jeszcze raz.
Anonimowy
Ekspert finansowy · Financer
8 min czytaniaKarty
6 min czytaniaKarty
9 min czytaniaKarty
8 min czytaniaKarty
10 min czytaniaKarty
Dołącz do *Financer Stacks* - Twojego cotygodniowego przewodnika po opanowaniu podstaw finansów, tworzeniu dodatkowego dochodu i życiu, w którym pieniądze pracują dla Ciebie.