Karty
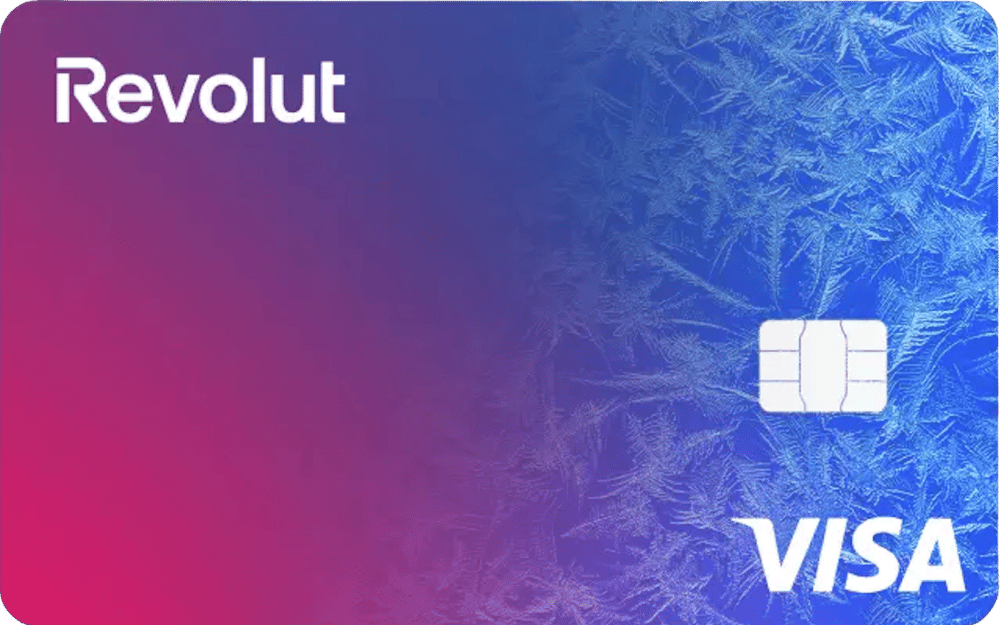
212 klientów wybrało to
Typ kartyDebetowa
Opłata roczna0 zł
Opłata za transakcje w walucie obcej0% do 5000 zł/mies., potem 1%; w weekendy dodatkowo 1%
SiećVisa
Bank wydający kartęRevolut Bank UAB
Ocena Financer™Opinie od 59 użytkowników
 Napisane przez Grzegorz Pietruczuk
- 6 lis 2026
Uwaga! Pożyczanie pieniędzy kosztuje.
Karty
212 klientów wybrało to
Karty
213 klientów wybrało to
Karty
196 klientów wybrało to
Karty
13 klientów wybrało to
Warunki promocji i oprocentowanie mogą się zmienić. Przed otwarciem konta sprawdź aktualny regulamin PKO BP.
Karty
693 klientów wybrało to
Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 55,28%, całkowita kwota kredytu 5000 zł, całkowita kwota do zapłaty 6813,18zł, oprocentowanie stałe 14,5 %, całkowity koszt kredytu 1813,18zł (w tym: opłaty miesięczne 1237,5 zł, odsetki 575,68zł), 12 spłat: 11 miesięcznych spłat malejących, przy czym 1. spłata w wysokości 372,91 zł, 11. spłata w wysokości 349,78 zł, a ostatnia spłata wymagana w dniu upływu terminu obowiązywania umowy o kredyt konsumencki jest w wysokości 2833,75 zł
Nie możemy zagwarantować, że dane są w pełni aktualne każdego dnia.
Opłaty roczne
Korzyści
Typ karty
Kategoria karty
Sieć
Bonus powitalny
Pełne zestawienie wszystkich danych dotyczących produktów w tym porównaniu, które pomoże Ci podjąć właściwą decyzję.
Statystyki oparte na 6 produktach z kategorii Karty kredytowe w naszej bazie.
Zobacz, jak stawki wypadają u poszczególnych dostawców. Słupki pokazują zakres między najniższą a najwyższą stawką oferowaną przez każdą firmę.
Otrzymaj ekskluzywne warunki od najlepszych firm finansowych
Karta debetowa to karta płatnicza podpięta bezpośrednio do Twojego konta osobistego. Płacisz nią w sklepie, internecie i aplikacjach, a bank pobiera pieniądze z rachunku. Nie korzystasz z kredytu, tylko ze środków, które masz na koncie.
To najważniejsza różnica na start. Gdy masz 800 zł na koncie i płacisz 120 zł kartą, po rozliczeniu transakcji zostaje Ci 680 zł. Jeśli środków brakuje, płatność zwykle zostanie odrzucona. Wyjątkiem jest przyznany limit w rachunku, czyli osobny produkt kredytowy.
Według najnowszych danych NBP za IV kwartał 2025 r. w Polsce było ok. 46,7 mln kart płatniczych, a karty debetowe odpowiadały za 86,3% rynku. To pokazuje, że debetówka jest podstawowym narzędziem płatniczym, nie dodatkiem dla wąskiej grupy klientów.
Najlepsza karta debetowa nie zawsze jest kartą z najładniejszym plastikiem albo modną aplikacją. W praktyce liczą się cztery rzeczy: koszt obsługi, warunki zwolnienia z opłaty, bankomaty i bezpieczeństwo.
Jeśli bank reklamuje kartę za 0 zł, sprawdź gwiazdkę w tabeli opłat. Często chodzi o 0 zł pod warunkiem wykonania płatności kartą lub BLIKIEM na określoną kwotę w miesiącu. Warunek może być prosty, na przykład jedna transakcja, ale może też wymagać kilku płatności lub wpływu na konto.
Dobra karta debetowa powinna pasować do tego, jak faktycznie płacisz. Jeśli wypłacasz gotówkę, ważniejsze będą bankomaty. Jeśli kupujesz online, patrz na chargeback, limity internetowe i wygodną blokadę karty w aplikacji. Jeśli często wyjeżdżasz, sprawdź przewalutowanie i prowizje za wypłaty za granicą.
Karta debetowa i karta kredytowa wyglądają podobnie, ale działają zupełnie inaczej. Debetówka jest połączona z kontem. Kredytówka daje dostęp do limitu przyznanego przez bank.
Przy karcie debetowej bank zazwyczaj nie bada Twojej zdolności kredytowej i nie sprawdza scoringu BIK, bo nie udziela Ci finansowania. Przy karcie kredytowej ocena zdolności jest standardem, a wniosek może pojawić się w BIK.
Jeśli wpisujesz w wyszukiwarkę frazę co to karta debetowa, najprościej zapamiętać to tak: debetówka służy do wydawania własnych pieniędzy. Kredytówka służy do wydawania pieniędzy banku, które trzeba później spłacić.
| Cecha | Karta debetowa | Karta kredytowa |
|---|---|---|
Źródło pieniędzy | Środki na Twoim koncie | Limit kredytowy banku |
BIK | Zwykle bez wpływu na scoring | Wniosek i spłata mogą wpływać na BIK |
Odsetki | Brak, bo płacisz własnymi środkami | Brak tylko przy terminowej spłacie w okresie bezodsetkowym |
Ryzyko zadłużenia | Niskie, chyba że masz debet w koncie | Wyższe, bo korzystasz z kredytu odnawialnego |
Dla kogo | Do codziennych płatności i kontroli budżetu | Do krótkiego finansowania, rezerwacji i programów bonusowych |
Koszt karty debetowej zależy od banku i pakietu konta. Sama karta może być bezpłatna, ale często tylko wtedy, gdy w miesiącu wykonasz płatności na określoną kwotę albo zapewnisz wpływ na konto.
Najczęstszy błąd polega na patrzeniu wyłącznie na miesięczną opłatę za kartę. Dla części osób większy koszt zrobią wypłaty z bankomatów, przewalutowanie albo prowizja za sprawdzenie salda. Jeśli często korzystasz z gotówki, karta z darmową obsługą, ale drogimi bankomatami może okazać się słabsza niż karta za kilka złotych miesięcznie.
Warto też odróżnić kartę debetową przy zwykłym koncie od karty do podstawowego rachunku płatniczego. Zgodnie z informacją KNF podstawowy rachunek płatniczy ma zapewniać dostęp do najpopularniejszych usług, w tym płatności kartą, a bank nie może pobierać opłaty za wydanie karty debetowej do takiego rachunku.
| Opłata | Na co uważać | Jak porównać |
|---|---|---|
Wydanie karty | Czasem 0 zł tylko dla pierwszej karty | Sprawdź koszt duplikatu i kolejnej karty |
Obsługa miesięczna | Warunek aktywności może być liczony po zaksięgowaniu transakcji | Policz, czy spełniasz warunek bez sztucznych zakupów |
Bankomaty | Obce sieci bywają płatne | Porównaj wypłaty z bankomatów własnych, obcych i za granicą |
Przewalutowanie | Prowizja może pojawić się przy zakupach poza PLN | Sprawdź kurs organizacji i prowizję banku |
SMS i powiadomienia | SMS-y potrafią kosztować miesięcznie więcej niż sama karta | Wybierz darmowe push w aplikacji, jeśli są dostępne |
Porównanie kart debetowych zaczyna się od konta, bo karta rzadko działa jako samodzielny produkt. Patrzymy więc na cały pakiet: rachunek, aplikację, bankomaty, płatności mobilne i obsługę reklamacji.
Dopiero później oceniamy samą kartę. Dla jednej osoby najlepsza będzie najtańsza karta do codziennych zakupów. Dla innej ważniejsza będzie wypłata gotówki w małej miejscowości. Ktoś, kto często kupuje w euro, powinien mocniej ważyć przewalutowanie niż dostęp do placówek.
W praktyce karta debetowa co to za produkt? To narzędzie do codziennych pieniędzy. Dlatego w porównaniu większą wagę ma wygoda i przewidywalność niż pojedyncza promocja za otwarcie konta.
Limity na karcie debetowej są po to, żeby ograniczyć straty, gdy karta lub dane karty wpadną w niepowołane ręce. Ustaw osobny limit dla płatności w sklepie, internetu i wypłat z bankomatów. Dobrze, gdy bank pozwala zmienić je od razu w aplikacji.
Przy bankomatach nie zakładaj, że karta z logo dużego banku da darmową wypłatę wszędzie. W wielu tabelach opłat darmowe są tylko bankomaty własne, a wypłaty z obcych sieci kosztują kilka złotych albo procent wypłacanej kwoty.
Za granicą dochodzą dwa tematy: prowizja banku i kurs przewalutowania. Jeśli terminal zapyta, czy obciążyć kartę w PLN czy w lokalnej walucie, zwykle bezpieczniej wybrać lokalną walutę. Przeliczenie po stronie terminala często zawiera niekorzystną marżę.
Karta debetowa jest bezpieczna, jeśli pilnujesz limitów i szybko reagujesz na podejrzane operacje. Pieniądze są na koncie, nie na karcie. To ważne, bo środki w banku objętym systemem gwarantowania depozytów są chronione przez BFG do równowartości 100 000 euro dla jednego deponenta w jednym banku.
Przy zakupach online karta daje jeszcze jedną praktyczną przewagę: chargeback. KNF wyjaśnia, że przy uzasadnionej reklamacji wydawca karty może zwrócić klientowi środki, a koszty są później rozliczane w systemie płatniczym. To nie jest automatyczne cofnięcie każdej płatności, ale przy niedostarczonym towarze, podwójnym obciążeniu albo upadłości sprzedawcy warto złożyć reklamację w banku.
Ustaw też powiadomienia push po każdej transakcji. Jeśli zobaczysz płatność, której nie rozpoznajesz, najpierw zablokuj kartę w aplikacji, potem skontaktuj się z bankiem. Nie czekaj do końca dnia.
Karta debetowa będzie najlepsza dla osób, które chcą mieć kontrolę nad codziennymi wydatkami. Nadaje się do zakupów spożywczych, opłat online, subskrypcji, rezerwacji usług i wypłat z bankomatu.
Jeśli dopiero porządkujesz budżet, debetówka jest bezpieczniejsza niż karta kredytowa. Wydajesz to, co masz, a każda transakcja od razu zmniejsza saldo. Dobrym uzupełnieniem może być konto oszczędnościowe, na które przenosisz nadwyżki, żeby nie leżały na rachunku do codziennych płatności.
Karta debetowa słabiej sprawdza się wtedy, gdy potrzebujesz finansowania lub rezerwacji z dużą blokadą środków, na przykład w hotelu albo wypożyczalni samochodów. Wtedy karta kredytowa bywa wygodniejsza, bo blokada nie zamraża pieniędzy z konta. Jeśli natomiast chodzi o awaryjny dostęp do pieniędzy, sprawdź raczej kredyt odnawialny albo limit w rachunku, ale traktuj go jak kredyt, nie jak dodatkową pensję.
Nie zaczynaj od promocji. Najpierw sprawdź, czy karta będzie tania i wygodna po zakończeniu promocji.
Policz swój sposób używania karty
Zapisz, ile razy miesięcznie płacisz kartą, czy wypłacasz gotówkę, czy kupujesz za granicą i czy potrzebujesz karty fizycznej, czy wystarczy karta w telefonie.
Sprawdź tabelę opłat
Porównaj opłatę za kartę, warunek zwolnienia, bankomaty, przewalutowanie, duplikat karty i powiadomienia. Nie opieraj decyzji tylko na reklamie 0 zł.
Ustaw limity po aktywacji
Po otrzymaniu karty ustaw limity internetowe, gotówkowe i dzienne. Jeśli nie wypłacasz dużych kwot, nie trzymaj wysokiego limitu bankomatowego bez potrzeby.
Dodaj płatności mobilne
Dodaj kartę do telefonu lub zegarka i włącz powiadomienia push. Dzięki temu szybciej zauważysz podejrzaną operację.
Raz na rok zrób przegląd
Banki zmieniają taryfy. Raz w roku sprawdź, czy nadal spełniasz warunek darmowej karty i czy inny rachunek nie daje tańszych bankomatów albo lepszych płatności za granicą. Przy okazji możesz przejrzeć porady na oszczędzanie i znaleźć kilka prostych cięć w budżecie.
Karta debetowa nie rozwiąże każdego problemu. Nie zbuduje historii kredytowej, nie da okresu bezodsetkowego i nie pomoże, gdy chcesz zapłacić więcej, niż masz na koncie. Jeśli interesuje Cię wąski przypadek płatności bez salda, przeczytaj osobną odpowiedź: czy można płacić kartą debetową bez środków na koncie.
Nie znaczy to, że debetówka jest gorsza. Po prostu ma inne zadanie. Do codziennych wydatków i kontroli pieniędzy jest zwykle pierwszym wyborem. Do finansowania większych zakupów potrzebny jest osobny produkt, a wtedy warto porównać koszt, RRSO, wpływ na BIK i konsekwencje nieterminowej spłaty.
Karta debetowa to karta płatnicza połączona z rachunkiem bankowym. Płacisz nią własnymi pieniędzmi z konta, a nie limitem kredytowym banku.
Oznacza to, że każda płatność pomniejsza saldo Twojego rachunku. Gdy na koncie brakuje pieniędzy, transakcja zwykle zostanie odrzucona.
Debetówka korzysta ze środków na Twoim koncie. Karta kredytowa korzysta z limitu banku i wymaga późniejszej spłaty zadłużenia.
Może być darmowa, ale często pod warunkiem wykonania określonych transakcji lub zapewnienia wpływu na konto. Zawsze sprawdź tabelę opłat banku.
Sama karta debetowa zwykle nie wpływa na BIK, bo nie jest kredytem. Wpływ może mieć dopiero limit w koncie, debet lub inny produkt kredytowy powiązany z rachunkiem.
Tak, jeśli karta obsługuje płatności zagraniczne i masz włączone odpowiednie limity. Sprawdź prowizję za przewalutowanie oraz koszt wypłat z bankomatów poza Polską.
Tak, transakcje kartą debetową Visa lub Mastercard mogą podlegać procedurze chargeback. Reklamację składasz w banku, który wydał kartę.
Najpierw zablokuj lub zastrzeż kartę w aplikacji, infolinii banku albo przez system zastrzegania kart. Potem sprawdź historię transakcji i zgłoś bankowi operacje, których nie rozpoznajesz.
Masz pytanie na ten temat? Zapytaj społeczność.
E-mail potwierdzony. Twój komentarz pojawi się po weryfikacji.
Link wygasł. Dodaj komentarz jeszcze raz.
Anonimowy
Ekspert finansowy · Financer
7 min czytaniaKarty
9 min czytaniaKarty
6 min czytaniaKarty
5 min czytaniaKarty
5 min czytaniaKarty
Dołącz do *Financer Stacks* - Twojego cotygodniowego przewodnika po opanowaniu podstaw finansów, tworzeniu dodatkowego dochodu i życiu, w którym pieniądze pracują dla Ciebie.